
Kapitaldienstfähigkeit bedeutet, dass ein Kreditnehmer Zins und Tilgung dauerhaft aus dem laufenden Cashflow bezahlen kann. Sie ist die zentrale Kennzahl bei Kreditentscheidungen und wiegt schwerer als Sicherheiten. Ziel der Prüfung ist es, Risiken für beide Seiten früh sichtbar zu machen. Dieser Beitrag erklärt die Berechnung mit Formel und Beispiel, zeigt die Unterschiede zu Bonität und Liquidität und nennt die Hebel, mit denen sich die Kennzahl verbessern lässt.
Was ist Kapitaldienstfähigkeit?
Die Kapitaldienstfähigkeit, oft als KDF abgekürzt, beschreibt die Fähigkeit eines Unternehmens oder einer Privatperson, alle Zahlungen für aufgenommene Kredite termingerecht zu leisten. Sie beantwortet eine einzige Frage: Bleibt nach allen notwendigen Ausgaben genug übrig, um Zins und Tilgung zu bedienen? Banken prüfen das für die gesamte Laufzeit und nicht nur für eine einzelne Periode.
Der Blick richtet sich dabei nach vorn. Vergangene Zahlen aus der Buchhaltung dienen nur als Basis für eine Prognose. Genau hier liegt der Unterschied zu einer reinen Vergangenheitsbetrachtung: Entscheidend ist nicht, was ein Betrieb verdient hat, sondern was er künftig voraussichtlich verdienen wird. Diese Beurteilung ist im Rahmen der Mindestanforderungen an das Risikomanagement, kurz MaRisk, und in den Leitlinien der EBA zur Kreditgewährung vorgeschrieben.
Wie wird die Kapitaldienstfähigkeit berechnet?
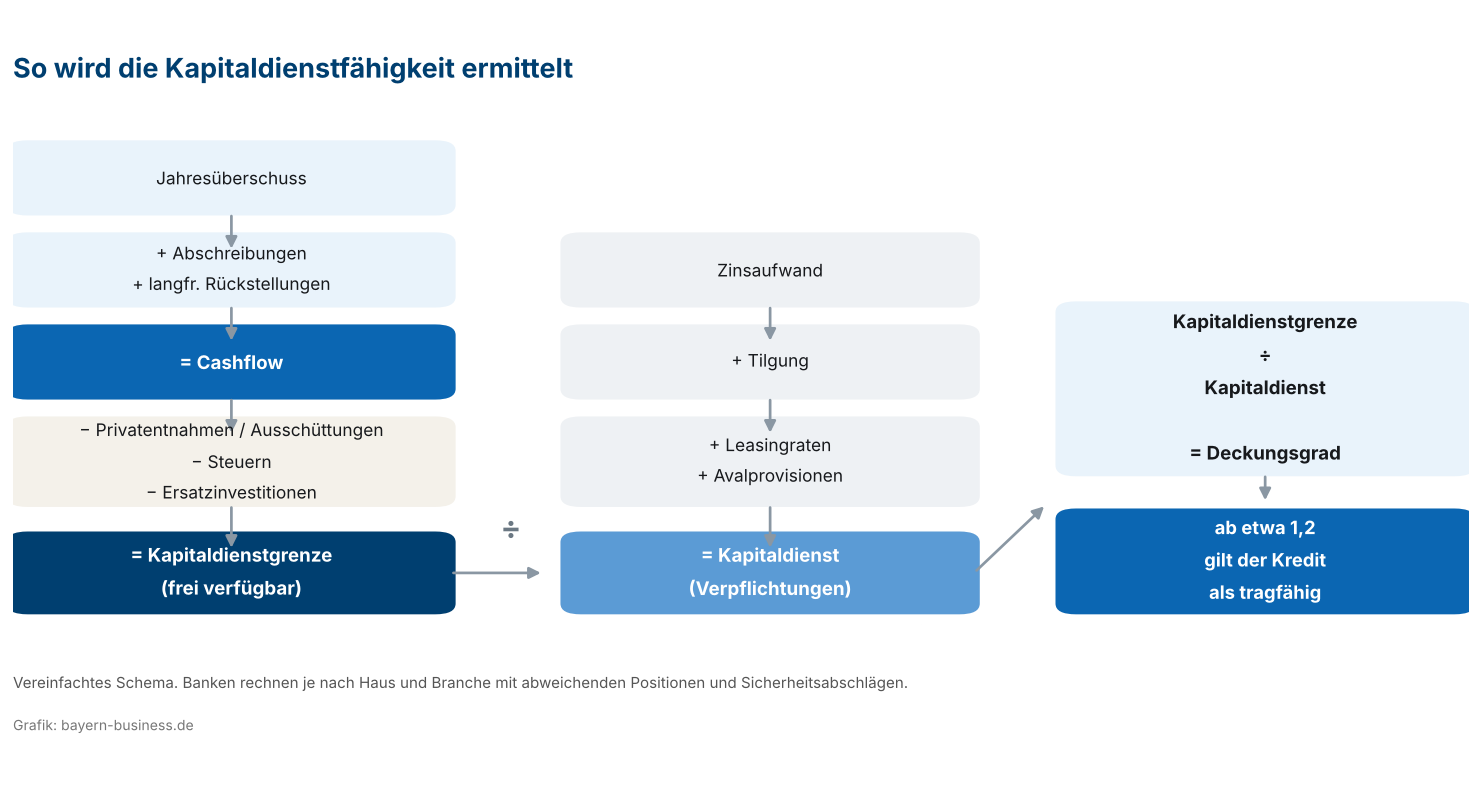
Die Berechnung stellt zwei Größen gegenüber: das Geld, das zur Verfügung steht, und die Zahlungen, die geleistet werden müssen. Die erste Größe heißt Kapitaldienstgrenze, die zweite Kapitaldienst.
Kapitaldienstgrenze = Jahresüberschuss + Abschreibungen + langfristige Rückstellungen − Steuern − Privatentnahmen − Ersatzinvestitionen
Kapitaldienst = Zinsaufwand + Tilgung + Leasingraten + Avalprovisionen
Was gehört zum Kapitaldienst?
Zum Kapitaldienst zählen alle Zahlungen aus Finanzierungsverträgen. Das sind zunächst Zins und Tilgung bestehender Darlehen, dazu die Raten des neu beantragten Kredits. Häufig vergessen werden Leasingraten und Mietkaufverträge, die wirtschaftlich dieselbe Wirkung haben. Ebenso gehören Avalprovisionen für Bürgschaften und Garantien dazu sowie die Zinsen für dauerhaft in Anspruch genommene Kontokorrentlinien. Ein Vergleich mit der letzten Finanzplanung zeigt schnell, ob etwas fehlt. Wer diese Positionen in der eigenen Planung vergisst, kommt zu einem zu günstigen Ergebnis und erlebt im Kreditgespräch eine Überraschung.
Welche Einnahmen zählen?
Ausgangspunkt ist der Cashflow, nicht der Umsatz und auch nicht allein der Gewinn. Zum Jahresüberschuss werden Abschreibungen addiert, weil sie den Gewinn mindern, aber keine Zahlung auslösen. Gleiches gilt für die Zuführung zu langfristigen Rückstellungen. Abgezogen werden anschließend alle Beträge, die dem Betrieb zwangsläufig entzogen werden: Steuern, bei Personengesellschaften und Einzelunternehmen die Privatentnahmen für den Lebensunterhalt sowie Ersatz Investitionen, die zur Aufrechterhaltung des Geschäfts nötig sind. Der letzte Punkt wird oft unterschätzt. Ein Fuhrpark oder eine Maschine muss ersetzt werden, auch wenn gerade keine Erweiterung geplant ist.
Was ist eine gute Quote?
In der Kreditpraxis gilt ein Deckungsgrad von mindestens 1,0 als rechnerische Untergrenze, weil die Zahlungen sonst nicht gedeckt sind. Üblich ist ein Puffer: Werte ab etwa 1,2 gelten als tragfähig, viele Häuser erwarten bei längeren Laufzeiten oder schwankenden Branchen 1,3 oder mehr. Die international übliche Bezeichnung für diese Kennzahl lautet Debt Service Coverage Ratio, abgekürzt DSCR. Unterhalb von 1,0 spricht man von einer Unterdeckung, dann ist die Finanzierung in der geplanten Form nicht darstellbar.
Beispielrechnung für ein Unternehmen
| Position | Betrag in Euro |
|---|---|
| Jahresüberschuss | 120.000 |
| plus Abschreibungen | 80.000 |
| plus langfristige Rückstellungen | 10.000 |
| = Cashflow | 210.000 |
| minus Steuern | 35.000 |
| minus Privatentnahmen | 60.000 |
| minus Ersatzinvestitionen | 30.000 |
| = Kapitaldienstgrenze | 85.000 |
| Kapitaldienst bestehend und neu | 65.000 |
| = Deckungsgrad | 1,31 |
Der Wert von 1,31 bedeutet: Es steht gut ein Drittel mehr zur Verfügung, als für den Kapitaldienst gebraucht wird. Dieser Spielraum fängt Schwankungen ab. Sinkt der Jahresüberschuss in diesem Beispiel um 20.000 Euro, fällt die Quote auf 1,0 und damit auf die Grenze. Genau diese Rechnung führen Banken als Stresstest durch.
Kapitaldienstfähigkeit bei Unternehmen
Datengrundlage sind die Jahresabschlüsse der letzten zwei bis drei Jahre, die aktuelle betriebswirtschaftliche Auswertung und eine Planungsrechnung für die Laufzeit. Bei Investitionsvorhaben erwartet die Bank zusätzlich eine integrierte Planung aus Ertrags-, Liquiditäts- und Bilanzplanung, aus der hervorgeht, wie sich das Vorhaben auf die Erträge auswirkt. Dazu gehört eine belastbare Cashflow Planung. Geschäftsführer sollten diese Planungsrechnungen selbst kennen und erläutern können, weil Rückfragen in Kreditverhandlungen genau dort ansetzen. Analysiert wird außerdem das Working Capital: Wachsen Forderungen und Vorräte schneller als der Umsatz, bindet das Geld und mindert den frei verfügbaren Cashflow, selbst wenn das Geschäft gut läuft.
Bei Personengesellschaften und Freiberuflern verdienen die Entnahmen besondere Aufmerksamkeit. Weil Unternehmerlohn und Privatleben hier nicht getrennt sind, setzen Banken einen realistischen Mindestbetrag für den Lebensunterhalt an, auch wenn die Entnahmen tatsächlich niedriger ausfielen. Eine künstlich gedrückte Entnahme verbessert die Kennzahl also nicht. Geprüft wird vor allem auch die Liquiditätslage im Jahresverlauf.
Kapitaldienstfähigkeit bei Privatpersonen
Bei der Baufinanzierung heißt dieselbe Prüfung Haushaltsrechnung. Dem Nettoeinkommen aller Antragsteller werden die Ausgaben gegenübergestellt: Pauschalen für die Lebenshaltung je Person, Nebenkosten der Immobilie, Versicherungen, Mobilität sowie bestehende Kredite. Was übrig bleibt, ist die maximal tragbare Rate. Banken rechnen dabei nicht mit dem aktuellen Zins, sondern mit einem kalkulatorischen Stresszins, häufig im Bereich von fünf bis sechs Prozent, damit die Finanzierung auch nach Ablauf der Zinsbindung tragfähig bleibt.
Als grobe Orientierung gilt, dass die Rate 35 bis 40 Prozent des Nettoeinkommens nicht überschreiten sollte. Diese Faustregel ersetzt keine Einzelfallprüfung, weil die Lebenshaltungskosten einer Familie anders ausfallen als die einer Einzelperson mit gleichem Einkommen.
Abgrenzung zu Bonität und Liquidität
| Begriff | Frage | Zeithorizont |
|---|---|---|
| Kapitaldienstfähigkeit | Reicht der Ertrag für Zins und Tilgung? | mittel- bis langfristig |
| Liquidität | Kann ich morgen meine Rechnungen zahlen? | kurzfristig |
| Bonität | Wie wahrscheinlich ist ein Ausfall insgesamt? | Gesamtbild |
Die Begriffe werden oft verwechselt. Kreditwürdigkeit oder Bonität ist der Oberbegriff: Sie umfasst neben der Kapitaldienstfähigkeit auch die Zahlungshistorie, die Eigenkapitalquote, die Qualität der Geschäftsführung und die Branche. Ein Unternehmen kann also kapitaldienstfähig sein und trotzdem eine schwache Bonität haben, etwa wegen früherer Zahlungsstörungen. Umgekehrt nützt eine gute Bonität wenig, wenn die Rechnung für den konkreten Kredit nicht aufgeht. Liquidität wiederum beschreibt die kurzfristige Zahlungsbereitschaft: Ein Betrieb kann über das Jahr gerechnet genug verdienen und trotzdem im März in Schwierigkeiten geraten, weil Zahlungen zeitlich auseinanderfallen.
Hebel zur Verbesserung
Wer die Kennzahl verbessern will, kann an beiden Seiten der Gleichung ansetzen. Auf der Seite des Kapitaldienstes hilft eine längere Laufzeit am unmittelbarsten, weil die jährliche Tilgung sinkt. Die Laufzeit sollte allerdings die Nutzungsdauer der finanzierten Sache nicht überschreiten. Eine Umschuldung teurer Kontokorrentkredite in ein langfristiges Darlehen senkt sowohl Zinsaufwand als auch die monatliche Belastung. Tilgungsfreie Anlaufjahre verschaffen Luft in der Phase, in der eine Investition noch keinen Ertrag bringt. Mehr Eigenkapital reduziert den Kreditbedarf und damit den Kapitaldienst direkt. Jede dieser Maßnahmen braucht eine saubere Umsetzung im Zahlenwerk.
Auf der Ertragsseite zählen Maßnahmen, die dauerhaft wirken: bessere Margen statt reinem Umsatzwachstum, konsequentes Forderungsmanagement, Abbau überhöhter Lagerbestände und der Verkauf nicht betriebsnotwendiger Vermögenswerte. Bei Personengesellschaften kann eine realistische, aber disziplinierte Entnahmeplanung die Kapitaldienstgrenze spürbar erhöhen, eine Erhöhung von zehn Prozent verschiebt den Deckungsgrad bereits deutlich. Wichtig ist, dass diese Maßnahmen in der Planungsrechnung nachvollziehbar hinterlegt sind. Eine bloße Behauptung künftiger Verbesserungen überzeugt keinen Banker.
Unterlagen und Vorbereitung
Für Unternehmen gehören dazu die Jahresabschlüsse der letzten beiden Jahre, die aktuelle betriebswirtschaftliche Auswertung mit Summen- und Saldenliste, eine Aufstellung aller Verbindlichkeiten mit Konditionen und Restlaufzeiten, der Investitions- und Finanzierungsplan sowie eine Ertrags- und Liquiditätsplanung. Bei Gründungen tritt der Businessplan an die Stelle der historischen Zahlen. Privatpersonen legen Gehaltsabrechnungen der letzten drei Monate, Steuerbescheide, eine Selbstauskunft, Kontoauszüge und Unterlagen zur Immobilie vor.
Eine Empfehlung aus der Praxis: Rechnen Sie die Kapitaldienstfähigkeit vor dem Gespräch selbst durch, am besten in einer einfachen Tabelle oder mit einem Rechner, in den Sie Cashflow, bestehende Verpflichtungen, geplante Rate und Entnahmen eintragen. Wer mit einer eigenen, plausiblen Rechnung ins Kreditgespräch geht, verhandelt auf Augenhöhe und erkennt Schwachstellen, bevor die Bank sie findet.
Folgen einer Unterdeckung
Reicht die Kapitaldienstfähigkeit nicht aus, lehnt die Bank den Kredit nicht zwingend ab. Häufiger sind Auflagen: ein höherer Zins wegen des größeren Risikos, zusätzliche Sicherheiten, mehr Eigenkapital, eine Bürgschaft der Bürgschaftsbank oder eine Haftungsfreistellung über eine Förderbank. Möglich sind auch Covenants, also vertragliche Kennzahlen, deren Verletzung der Bank besondere Rechte gibt. Bei bestehenden Krediten führt eine dauerhafte Unterdeckung zur Hochstufung in der internen Risikoklasse und im Ernstfall zur Kündigung. Wer frühzeitig das Gespräch sucht, hat deutlich bessere Chancen auf eine Umstrukturierung als derjenige, der eine Rate platzen lässt.
Quellen und Weiterbildung
Grundlage der Bankenpraxis sind die Mindestanforderungen an das Risikomanagement der BaFin sowie die Leitlinien der Europäischen Bankenaufsichtsbehörde EBA für die Kreditvergabe und Überwachung. Zur Vertiefung bieten Fachverlage und Hochschulen regelmäßig ein Online Seminar zur Analyse im Kreditgeschäft an, etwa im Umfeld der Finanzwirtschaft an der Fachhochschule Münster, wo Professor Christian Tallau zu Kreditanalyse und Unternehmensfinanzierung publiziert. Der Inhalt solcher Angebote richtet sich meist an Firmenkundenbetreuer und an Unternehmer, die ihre eigene Position besser verstehen wollen. Weitere Informationen und Hilfe erhalten Unternehmer bei den Industrie- und Handelskammern und bei den Förderbanken. Dein Ansprechpartner vor Ort ist in der Regel die Hausbank. Dieser Artikel ist eine allgemeine Information und keine Finanzierungsberatung, alle Angaben ohne Gewähr, Stand Oktober 2026.
Häufige Fragen
Zählt der Umsatz für die Kapitaldienstfähigkeit?
Nein, maßgeblich ist der Cashflow. Ein hoher Umsatz bei schwacher Marge führt zu einer schlechteren Bewertung als ein kleinerer Umsatz mit solidem Ergebnis. Die Aussage über die Tragfähigkeit trifft allein die Differenz zwischen Einnahmen und zwingenden Ausgaben.
Wie weit in die Zukunft wird gerechnet?
Üblich ist die gesamte Kreditlaufzeit, mindestens aber die Dauer der Zinsbindung. Für die ersten drei Jahre wird detailliert geplant, danach mit Fortschreibungen gearbeitet. Je länger der Zeitraum, desto größer der Sicherheitsabschlag der Bank.
Gilt die Prüfung auch bei Förderkrediten?
Ja. Förderkredite laufen über die Hausbank, und diese prüft die Kapitaldienstfähigkeit nach ihren eigenen Maßstäben. Günstige Konditionen verbessern die Rechnung, ersetzen sie aber nicht. Eine Haftungsfreistellung der Förderbank hilft bei knappen Sicherheiten, nicht bei einem zu schwachen Ertrag.
Grafik: eigene Darstellung, bayern-business.de. Foto: Pexels (kostenlos nutzbar unter der Pexels-Lizenz). Symbolbild: Auswertung betriebswirtschaftlicher Zahlen. Foto-Detailseite: pexels.com. Alle Angaben ohne Gewähr, keine Finanzierungsberatung.